东莞建筑与地产 从世界工厂到湾区门户的城市焕新
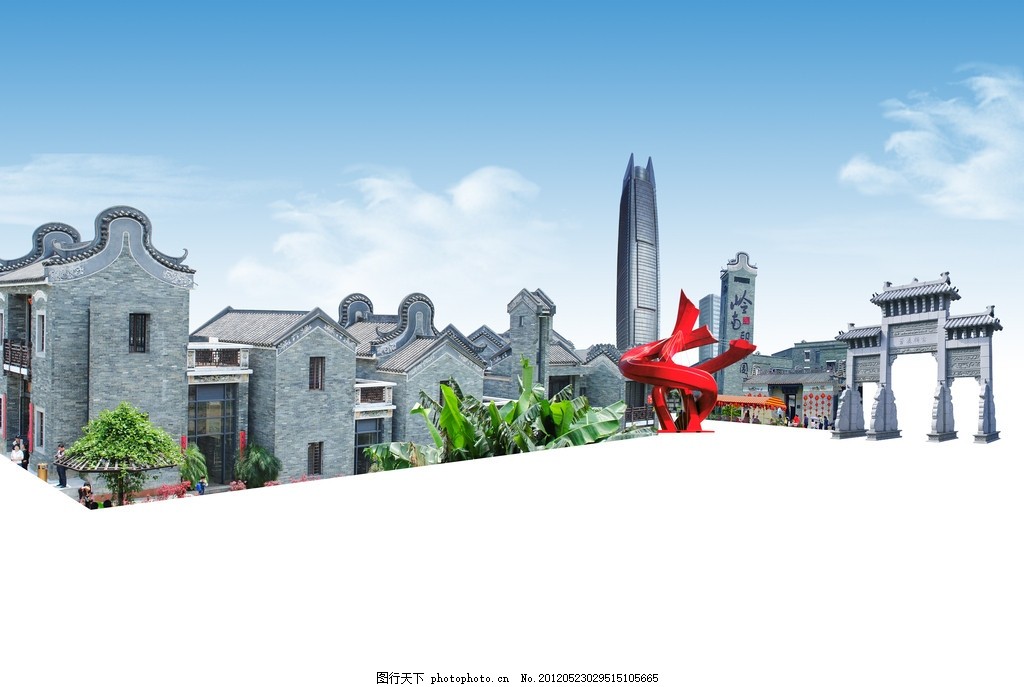
东莞,位于粤港澳大湾区腹地,是中国改革开放的生动缩影。在过去四十余年里,它以“世界工厂”闻名于世,厂房、工业区、村落自建楼构成了城市空间的底色。而如今,随着大湾区一体化、深圳都市圈辐射以及本地产业升级的叠加推动,东莞的建筑形态与地产格局正经历着一场深刻而悄然的重构。
一、建筑图谱:从制造车间到城市封面
早期东莞的建筑主体是实用导向的工业厂房与职工宿舍,空间效率至上,美学考量退居其次。进入21世纪,镇街一级的商圈综合体、行政中心和文体设施渐次出现,东莞开始有了现代城市的外观。
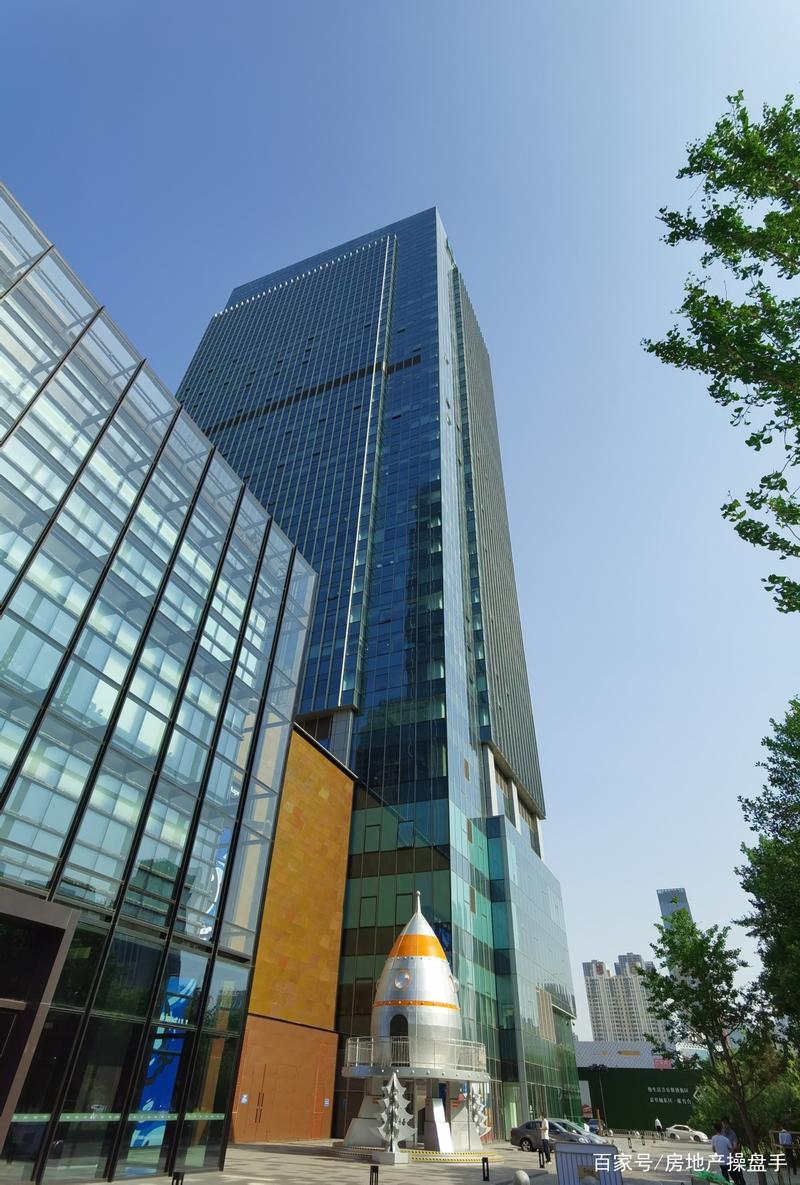
一批标志性建筑进一步改写了城市天际线:总高度约423米的东莞第一高楼(民盈·国贸中心)在CBD拔地而起,松山湖科学城内高新技术企业总部与研发楼宇集群成型,滨海湾新区的规划更是以“未来城市”为原则,布局海洋科技与智慧交通建筑。值得一提的,虎门高铁站TOD、东莞国际商务区(CBD)地下空间一体化开发,也展现建筑与基础设施融合的全新思路。
这些建筑不再只是生产与居住的容器,而更加注重公共空间品质、节能环保和岭南气候适应性。冷巷、骑楼、庭院等传统元素正被普译到新的设计中,成为新时代东莞建筑的日常语法。
二、地产市场:分化中寻找新平衡
回顾东莞地产,2015年至2021年前后是一轮快速上行期,房价水涨船高,临深片区尤其受到深圳外溢需求拉动。而后调控收紧、行业去杠杆,市场进入冷静期。但与其他城市不同,东莞拥有坚实的制造业底盘和人口基本盘(常住人口超千万),需求的支撑有一定韧性。
当前,东莞地产呈现出几个显著特征:
供需结构转变。新房市场从刚需主导向改善型需求过渡,产品设计更强调户型使用率与公区品质;土拍市场地方国企与央国企成为拿地主力,高杠杆民企逐步出清。
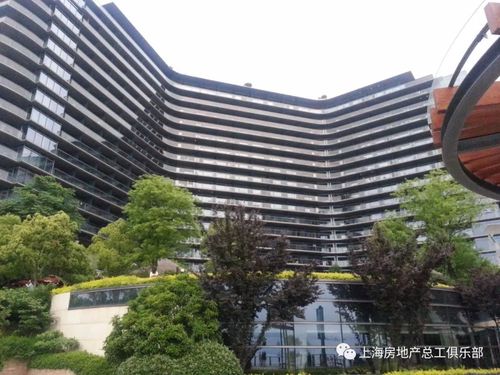
区域深度分化。中心城区(南城、东城、莞城、万江)与松山湖、滨海湾新区的高品质楼盘价格坚挺,部分镇街则面临库存去化慢的问题。核心区资产与外围资产的价值裂差加大:市区楼盘如华润置地·悦府、万科·臻山府,松山湖多数楼盘售价被视为东莞市场温度晴雨表。
“工改工”、“工改居”活跃。由于土地开发强度高、新增建设用地少,城市更新成为主要的供地载体。旧厂房改造成现代化的产业园区或综合体,既推动了产业升级,也间接影响着房地产供给结构。
租赁市场与保障房起步。随着大湾区青年人才流入,品质化长租公寓和保障性租赁住房项目增多,改变了过去以村民房为主的低端供给局面。
三、产业底蕴对地产建筑的反哺
制造业是东莞住建的坚实底盘。规模庞大的电子信息、智能装备、纺织服装、食品加工产业构成了实体经济的“压舱石”,本地由此产生了住房改善、商业配套以及工业上楼等多层次空间需求。为了留住技能人才和工程师,松山湖、长安等镇街部分产业园区推出配套公寓、员工住房,开启了新一轮“产城融合”生活社区建设。
四、未来走向
展望后续,可以言这三个判断存在可能。
第一是湾区融合进一步加深。随着深圳都市圈规划落地,东莞有望在临深片区形成科产居融合带的缓解西强东弱的空间分异现状。
第二是绿色与智慧驱动建筑迭代。光伏建筑一体化、近零能耗示范项目、数字孪生社区等将逐步普及。为了重新置换老旧厂房、满足先进制造业对于工业空间的特殊要求,高品质低成本的新型工业厂区,也越来越明确地转向绿色标准。
第三房地产底线普惠性明确充实后,才会趋向“结构升级至稳态秩序式的延续”,也就是总量维持乃至减量企稳的情况下,让中心和重点片区的楼市表现出抗跌价值。
东莞的市场一向被业内看有无更依赖市场化来验证需求变化?最终还是要依赖于用实践面对动态生态,一步一步焕然延续那些不可替代的湾区港城局面。
如若转载,请注明出处:http://www.aofagroup.com/product/36.html
更新时间:2026-09-15 20:05:00